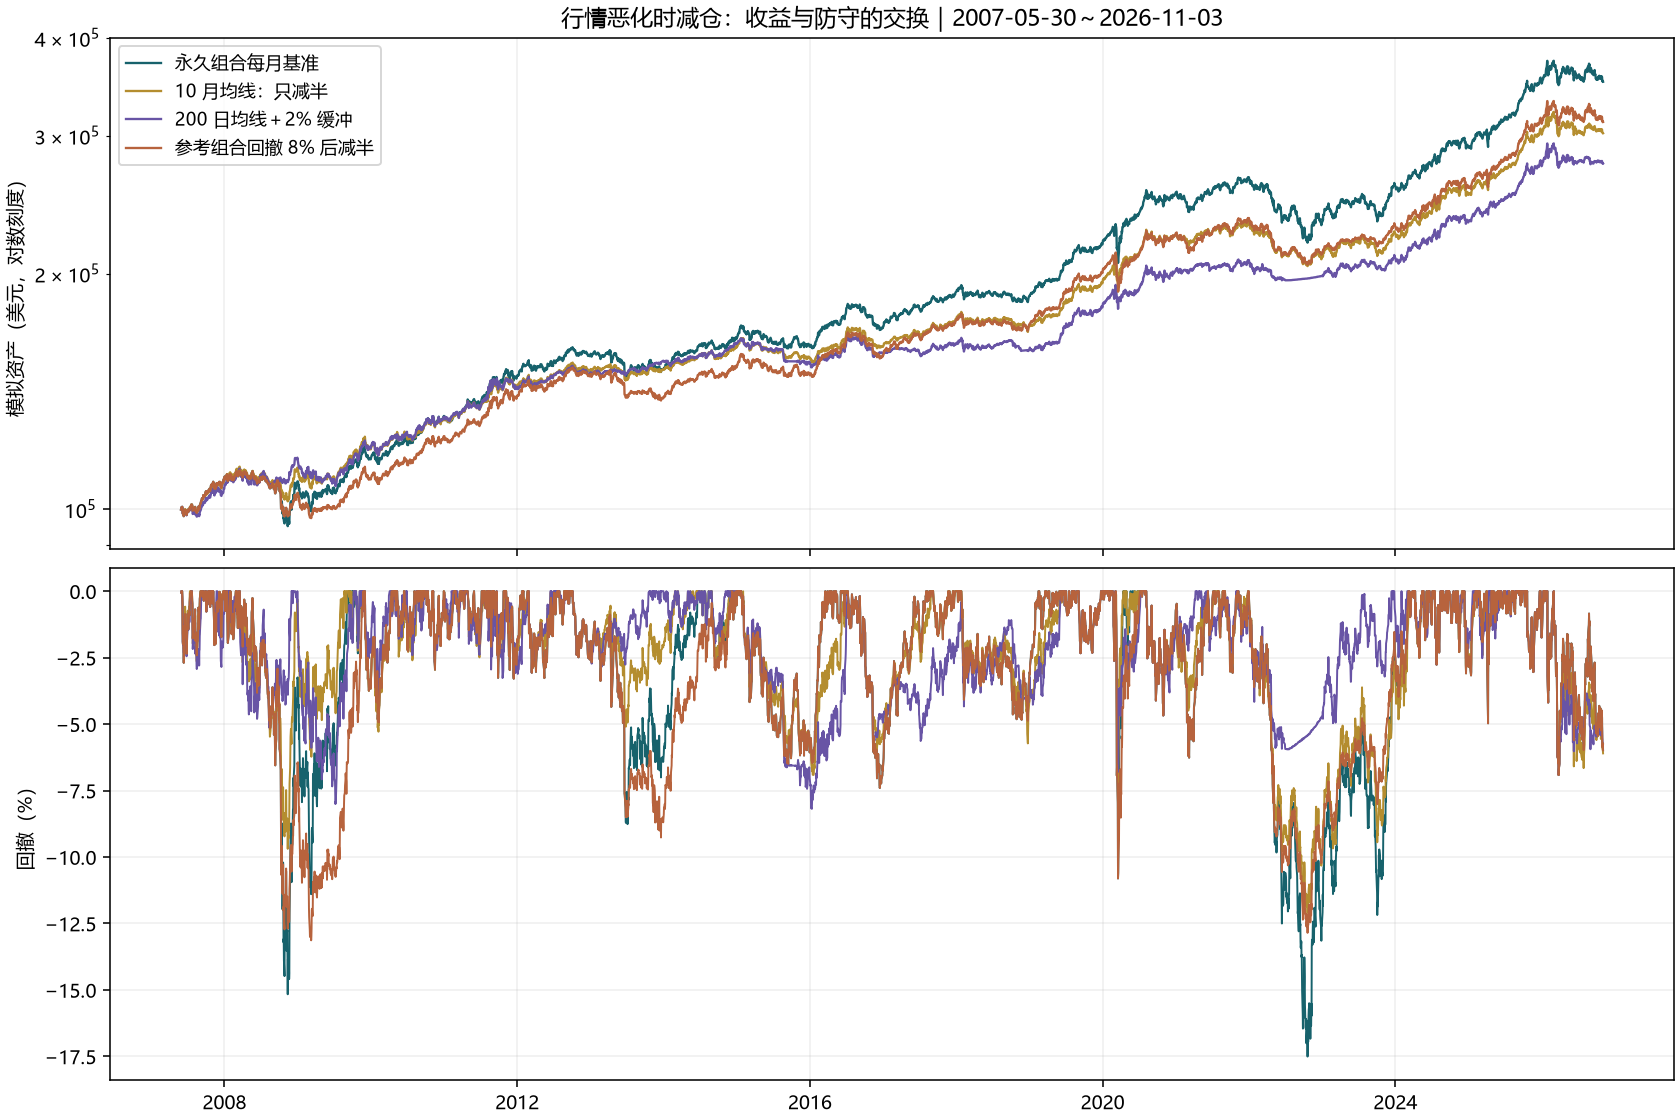
本轮没有找到靠更积极减仓提高长期收益的证据。防守规则减少回撤,也牺牲了收益。股票目标总额仍为25%的成长倾斜有历史收益改善,但不能归功于择时。
统一主区间:2007-05-30~2026-11-03,初始10万美元,美元名义、个人税前。保留原始永久组合及此前研究,不覆盖基准。每侧交易成本/滑点5基点;分红按复权总收益近似再投,基金费用不重复扣除;不计个人税费、换汇、整股约束、最终清仓费。
第一组先声明8个主版本和6个敏感性版本,未做参数搜索。第二组资产选择对照在看到防守规则结果后追加,属于明确标注的事后探索,不能当作独立样本外验证。没有将历史胜出版本改成生产策略,没有实际下单。
| 规则 | 减仓与重新进入 |
|---|---|
| 10月均线 | 每月首个交易日执行:上月末复权价格低于最近10个完整月末均值则退出该类,恢复到均线上方则买回;另有只减半版本。 |
| 200日均线+缓冲 | 每日收盘跌至均线下方2%退出,上方2%重新进入;中间保持状态,下一交易日收盘执行。 |
| 12月涨跌 | 每月判断上月末复权价格是否低于12个月前,跌则转短债,恢复则买回。 |
| 回撤保护 | 未过滤的四资产月度参考组合从前高跌8%时,三类风险资产各减半;参考组合回撤缩至4%以内才恢复。避免依据防守组合自身净值导致长期无法重新入场。 |
| 波动率控制 | 用之前60个日收益估计原始风险仓位波动,超过6%目标就按比例缩小;至少变化10个百分点或月度调仓才执行。不加杠杆。 |
| 条件杠杆 | 单独测试1.5倍;条件版本只在三类资产都通过月度趋势时使用1.5倍,否则退回1倍。 |
卖出部分转入BIL短期国债,不增加其余风险资产目标。无杠杆版股票、长期国债、黄金各自目标不超过25%,但市值会漂移;完全退出版本可能临时集中到短债。只减半版本仍保留各类核心敞口。信号变化时会重设全部目标,交易成本也包含其他仓位的随同再平衡。信号只用执行日前数据,不能避开下跌的第一段,也不能假设盘中即时成交。
| 版本 | 年化收益 | 最大回撤 | 年化波动 | 调仓次数¹ | 平均短债/NAV |
|---|---|---|---|---|---|
| 永久组合年度基准 | 6.78% | -16.97% | 7.39% | 19 | 24.44% |
| 永久组合每月基准 | 6.69% | -17.51% | 7.44% | 234 | 24.97% |
| 永久组合 15/35 阈值 | 7.06% | -18.25% | 7.73% | 6 | 22.49% |
| 每月基准,1.5 倍 | 8.26% | -26.16% | 11.18% | 234 | 37.46% |
| 10 月均线:退出转短债 | 4.95% | -8.17% | 5.73% | 234 | 49.70% |
| 10 月均线:只减半 | 5.86% | -12.10% | 6.08% | 234 | 37.33% |
| 200 日均线+2% 缓冲 | 5.37% | -8.19% | 5.72% | 333 | 49.48% |
| 过去 12 月涨跌过滤 | 5.62% | -10.81% | 6.05% | 234 | 47.05% |
| 参考组合回撤 8% 后减半 | 6.04% | -13.13% | 6.66% | 244 | 29.93% |
| 波动率目标 6%,只减仓 | 5.77% | -12.79% | 5.93% | 284 | 35.38% |
| 10 月趋势+恒定 1.5 倍 | 5.75% | -14.85% | 8.59% | 234 | 74.54% |
| 10 月趋势+有条件 1.5 倍 | 5.46% | -11.50% | 7.13% | 234 | 53.81% |
¹ 不含初始建仓。杠杆版本的短债/NAV也会放大,不能视为未借款的现金比例。资金在短债等待、下跌后才触发退出和反弹后才买回,都会失去部分收益。通过减少回撤改善体验,不等于提高复合收益率。
| 规则 | 完整防守区间² | 退出资产跑赢短债的区间 | 其中63交易日内反复进出 | 累计交易成本(美元) |
|---|---|---|---|---|
| 10 月均线:退出转短债 | 54 | 41 | 27 | 4,604 |
| 10 月均线:只减半 | 54 | 41 | 27 | 2,699 |
| 200 日均线+2% 缓冲 | 52 | 41 | 24 | 4,937 |
| 过去 12 月涨跌过滤 | 36 | 27 | 17 | 3,698 |
| 参考组合回撤 8% 后减半 | 15 | 13 | 6 | 1,100 |
| 波动率目标 6%,只减仓 | 51 | 34 | 16 | 2,038 |
| 10 月趋势+恒定 1.5 倍 | 54 | 41 | 27 | 7,736 |
| 10 月趋势+有条件 1.5 倍 | 54 | 41 | 27 | 6,018 |
² 按每个风险资产从减仓到恢复原目标统计,包括初始就处于防守的区间;尚未恢复的区间另保存在JSON。若该资产在两次执行收盘间涨幅高于BIL,就记为机会损失指示。它不等于精确美元损益归因,也不能据此知道当时应不应该卖出;减半和连续缩放版本的实际影响取决于减仓量。
| 压力区间 | 策略 | 区间收益 | 区间最大回撤 |
|---|---|---|---|
| 2007-10-01~2009-03-31 | 永久组合每月基准 | -1.32% | -15.16% |
| 2020-02-03~2020-04-30 | 永久组合每月基准 | 3.64% | -10.81% |
| 2022-01-03~2022-12-30 | 永久组合每月基准 | -11.82% | -16.84% |
| 2007-10-01~2009-03-31 | 10 月均线:退出转短债 | 9.32% | -6.00% |
| 2020-02-03~2020-04-30 | 10 月均线:退出转短债 | 4.33% | -6.91% |
| 2022-01-03~2022-12-30 | 10 月均线:退出转短债 | -6.56% | -6.99% |
| 2007-10-01~2009-03-31 | 200 日均线+2% 缓冲 | 7.61% | -5.90% |
| 2020-02-03~2020-04-30 | 200 日均线+2% 缓冲 | 0.94% | -6.80% |
| 2022-01-03~2022-12-30 | 200 日均线+2% 缓冲 | -3.72% | -5.02% |
| 2007-10-01~2009-03-31 | 参考组合回撤 8% 后减半 | -5.45% | -13.13% |
| 2020-02-03~2020-04-30 | 参考组合回撤 8% 后减半 | -0.03% | -10.81% |
| 2022-01-03~2022-12-30 | 参考组合回撤 8% 后减半 | -9.14% | -12.15% |
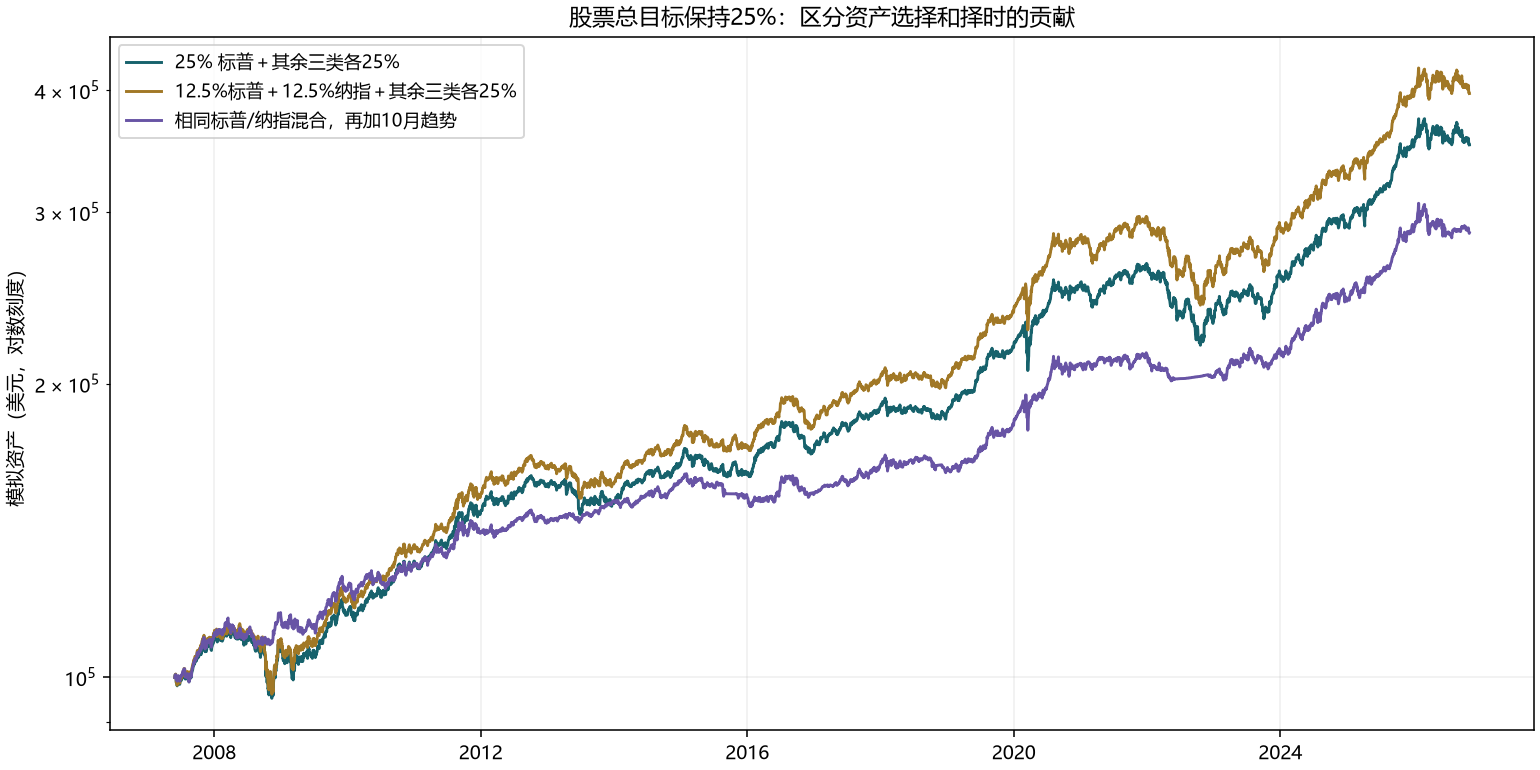
股票目标仍共25%,只将其中一半从SPY换为QQQ,其他三类仍各25%,每月再平衡。这是在既定股票预算内增加成长倾斜;SPY与QQQ存在大量重叠,不能把它们当作两种独立资产类别。
| 同一长区间组合 | 年化收益 | 最大回撤 |
|---|---|---|
| 股票 25% 标普 | 6.69% | -17.51% |
| 股票 12.5% 标普+12.5% 纳指 | 7.35% | -18.91% |
| 12.5%标普+12.5%纳指,再加10月趋势 | 5.55% | -8.00% |
提升来自股票内部配置,而不是新增择时。纳指的历史成长表现可能受历史赢家选择影响;共同组合历史未覆盖2000年泡沫破裂,旧研究已发现QQQ自身曾经历极深回撤,不能用此段组合回撤当作未来上限。
全球股票VT采用相同起点单独比较:2008-06-26~2026-11-03。不能拿它较短的历史直接与上表排名。
| 相同全球样本期 | 年化收益 | 最大回撤 |
|---|---|---|
| 股票 25% 标普 | 6.58% | -17.51% |
| 股票 12.5% 标普+12.5% 纳指 | 7.19% | -18.91% |
| 股票 25% 全球 | 5.76% | -18.52% |
这段历史里,全球股票替换没有提高收益,但这不证明地域分散无价值;美股历史领先也不保证未来持续。
| 预先设置的敏感性版本 | 年化收益 | 最大回撤 |
|---|---|---|
| 8 月均线(敏感性) | 5.58% | -7.75% |
| 12 月均线(敏感性) | 5.18% | -9.21% |
| 150 日均线+缓冲 | 5.52% | -10.86% |
| 250 日均线+缓冲 | 4.65% | -8.07% |
| 回撤 10% 后减半 | 5.92% | -14.73% |
| 波动率目标 8%,只减仓 | 6.15% | -16.17% |
| 主版本 | 不计交易费年化 | 每侧20基点年化 | 再多延迟1交易日年化 | 滚动十年最低~最高 |
|---|---|---|---|---|
| 10 月均线:退出转短债 | 5.11% | 4.51% | 4.98% | 2.43%~6.26% |
| 10 月均线:只减半 | 5.94% | 5.61% | 5.85% | 3.00%~7.29% |
| 200 日均线+2% 缓冲 | 5.53% | 4.90% | 5.09% | 2.63%~6.53% |
| 过去 12 月涨跌过滤 | 5.73% | 5.28% | 5.61% | 2.70%~6.56% |
| 参考组合回撤 8% 后减半 | 6.08% | 5.92% | 6.09% | 3.19%~7.89% |
| 波动率目标 6%,只减仓 | 5.83% | 5.59% | 5.75% | 3.05%~6.88% |
| 10 月趋势+恒定 1.5 倍 | 5.98% | 5.07% | 5.79% | 2.18%~7.37% |
| 10 月趋势+有条件 1.5 倍 | 5.64% | 4.90% | 5.43% | 2.76%~7.34% |
不计交易费也没有让这些防守主版本超过对应无防守基准。杠杆按历史DFF+1.5个百分点、实际日数/360计息,包含周末;融资参考至少滞后于前一股票交易日,非真实券商报价。不计交易费的敏感性并未取消融资费。
| 策略 | 重新入场区间 | 年化收益 | 最大回撤 |
|---|---|---|---|
| 永久组合每月基准 | 2007-05-30~2016-12-30 | 5.73% | -15.16% |
| 永久组合每月基准 | 2017-01-03~2026-11-03 | 7.57% | -17.51% |
| 200 日均线+2% 缓冲 | 2007-05-30~2016-12-30 | 4.89% | -8.19% |
| 200 日均线+2% 缓冲 | 2017-01-03~2026-11-03 | 5.82% | -6.92% |
| 参考组合回撤 8% 后减半 | 2007-05-30~2016-12-30 | 4.81% | -13.13% |
| 参考组合回撤 8% 后减半 | 2017-01-03~2026-11-03 | 7.20% | -12.85% |
| 10 月趋势+有条件 1.5 倍 | 2007-05-30~2016-12-30 | 4.66% | -8.92% |
| 10 月趋势+有条件 1.5 倍 | 2017-01-03~2026-11-03 | 6.21% | -11.50% |
不同起始日、前后分段、完整资产选择稳健性保存在JSON。另日起投入沿用当时可知的历史信号状态;回撤保护参考指数始终从原研究起点建立。所有分段仍是事后检查,不是真实未来样本外检验。共同历史不足20年;不捏造滚动20年结果。
把趋势、回撤和波动规则保存在研究层,作为可比较的防守候选。行情持续恶化时可以发出风险提示,但目前没有证据把这些规则包装成提高收益的生产指令。更有价值的下一步是补齐更早危机的独立代理历史、验证股票内部倾斜在不同市场的稳健性,并观察预先固定规则的后续表现。减少融资/执行成本属于另一个可量化方向,需要真实券商报价后再验证。
验收:9项新增测试通过,包括未来数据不能改变此前信号、下一日执行、缓冲区、重新入场、融资和对照一致性。Linux独立代码重算5个防守案例的信号/净值,加2个资产选择案例,共7个案例;最大净值差 7.33e-09 美元。此前4个基准的结果保持一致。
底层数据仍是单一行情来源的修订历史。交易日完整性与分红复权算术检查通过,不代表每个价格经过独立来源认证;投资者税费、汇率、实际保证金和盘中跳空执行仍未完整建模。仅限私有研究,无自动下单。
逐日净值、交易与当时使用的信号保存在 defensive-research.sqlite3;资产选择对照在 composition-controls.sqlite3。规则和结果另存JSON,失败与有效版本一并保留。市场输入沿用之前冻结快照,利率输入沿用已验收融资数据库,哈希如下:
{
  "market": "85cca7cd4e4371703d47416a122dd8b7f4b7e220bad9e37b05766ae34f3e7071",
  "funding": "d7c0f38cd1f31683b115726215782bef5a72387278370a684ef268fc7fcd5090",
  "policy": "5f62d0003f0681cf627c9f761e65201ab659b1665c62bcc58c0a0e64ff0fa451"
}