原始永久组合保留,70% 股票不再作为主推方向。本轮比较四资产再平衡、分散风险模型的杠杆,以及真实全天候基金。
研究区间:2007-05-30 至 2026-11-03;初始 10 万美元。金额和收益均为美元名义、个人税前;买卖每侧按成交额收取 0.05% 费用/滑点,初始买入计费,期末不假设卖出。基金内含费用不重复扣除。
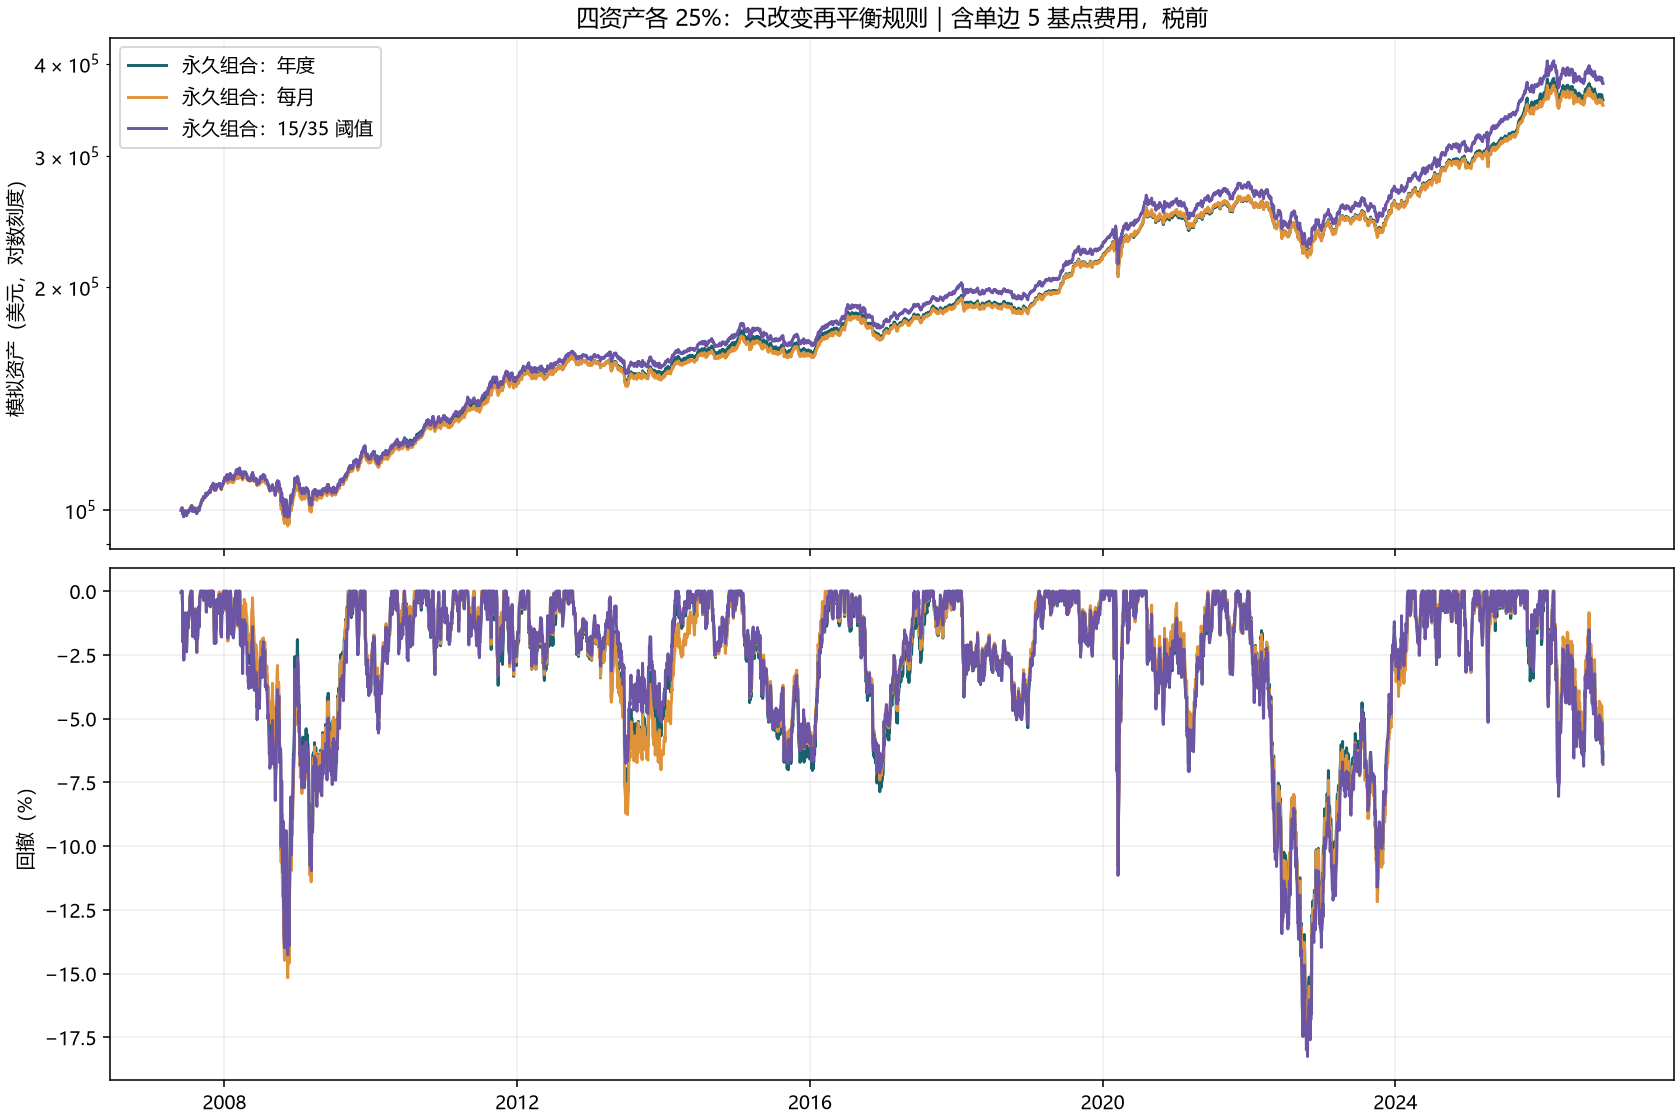
SPY、TLT、GLD、BIL 各 25%。年度版每年一月首个交易日收盘调仓;每月版每月首个交易日收盘调仓。阈值版每天收盘检查,任一资产 ≤15% 或 ≥35%,下一交易日收盘将全部恢复至各 25%;阈值版不强制年调仓。触发与执行之间可能继续越界,不假设同价或盘中即时成交。
| 版本 | 年化收益 | 最大回撤 | 再平衡次数¹ | 滚动十年年化范围 |
|---|---|---|---|---|
| 永久组合:年度 | 6.78% | -16.97% | 19 | 3.37% ~ 8.37% |
| 永久组合:每月 | 6.69% | -17.51% | 234 | 3.34% ~ 8.26% |
| 永久组合:15/35 阈值 | 7.06% | -18.25% | 6 | 3.45% ~ 8.71% |
| 永久组合:每月+15/35 | 6.69% | -17.51% | 234 | 3.34% ~ 8.26% |
¹ 不含初始建仓。15/35 是较宽的偏离带,本段仅触发 6 次;每月+阈值与每月版结果相同,没有额外触发。阈值版较年度版年化约高 0.28 个百分点,但回撤略大,不能据此认定普遍更优。
| 阈值敏感性 | 年化收益 | 最大回撤 | 调仓次数 |
|---|---|---|---|
| PP-band0.2-0.3 | 6.83% | -17.26% | 20 |
| PP-band0.225-0.275 | 6.75% | -17.52% | 67 |
35/15 阈值触发后的实际模拟调仓日期:2008-10-10, 2011-08-09, 2013-08-02, 2018-01-18, 2024-01-11, 2025-04-22。更窄阈值没有自动带来更高收益;这些预设对照不用于反复调参选冠军。
模型资产为 SPY、TLT、IEF、TIP、GLD、DBC。四类风险预算为股票 25%、名义国债 25%(TLT/IEF 各 12.5%)、通胀保值债 25%、黄金和广义商品 25%(各 12.5%)。这是估计方差贡献的分配,绝不等同于四种宏观环境已获得相同保护;债券和 TIPS 仍有共同利率风险。另保留六只 ETF 各占六分之一风险的旧模型对照。
每月使用截至前一交易日的 252 个日收益,协方差向对角线收缩 20%。固定 1/1.25/1.5/2 倍敞口;波动率目标版为 8%/10%/12%,杠杆限制 0.5~2 倍。所有倍数都是研究参数,不是实盘限额。借款买入 ETF 的实现与机构直接使用期货并不等价。
| 模型(月度,另标年度除外) | 年化收益 | 最大回撤 | 年化波动 | 最大股票/NAV敞口 |
|---|---|---|---|---|
| 六只 ETF 等风险:年度 | 5.29% | -16.46% | 6.48% | 29.47% |
| 六只 ETF 等风险:每月 | 5.18% | -17.02% | 6.42% | 28.35% |
| 四类风险均衡:1 倍 | 5.21% | -16.25% | 6.22% | 30.63% |
| 四类风险均衡:1.25 倍 | 5.65% | -20.37% | 7.79% | 38.13% |
| 四类风险均衡:1.5 倍 | 6.07% | -24.32% | 9.37% | 45.56% |
| 四类风险均衡:2 倍 | 6.83% | -31.90% | 12.56% | 60.42% |
| 四类风险均衡:目标波动 8% | 5.75% | -23.76% | 9.15% | 60.42% |
| 四类风险均衡:目标波动 10% | 6.36% | -26.92% | 10.60% | 60.42% |
| 四类风险均衡:目标波动 12% | 6.52% | -31.02% | 11.47% | 60.42% |
| 永久组合每月:1.25 倍 | 7.49% | -21.93% | 9.31% | 35.32% |
| 永久组合每月:1.5 倍 | 8.26% | -26.16% | 11.18% | 42.10% |
| 永久组合每月:2 倍 | 9.69% | -34.08% | 14.95% | 55.87% |
2 倍敞口下,每 10 万美元净资产对应约 20 万美元资产和 10 万美元借款,资产比例保持分散;并非将股票直接增加至 70%。每日收盘若总敞口/NAV 超过 2.5,下一收盘降至不超过 1 倍,月度规则之后可恢复目标。基准 2 倍版本未触发这条保护,不意味着真实券商不会提前追保;另测 2.1 阈值压力版本。
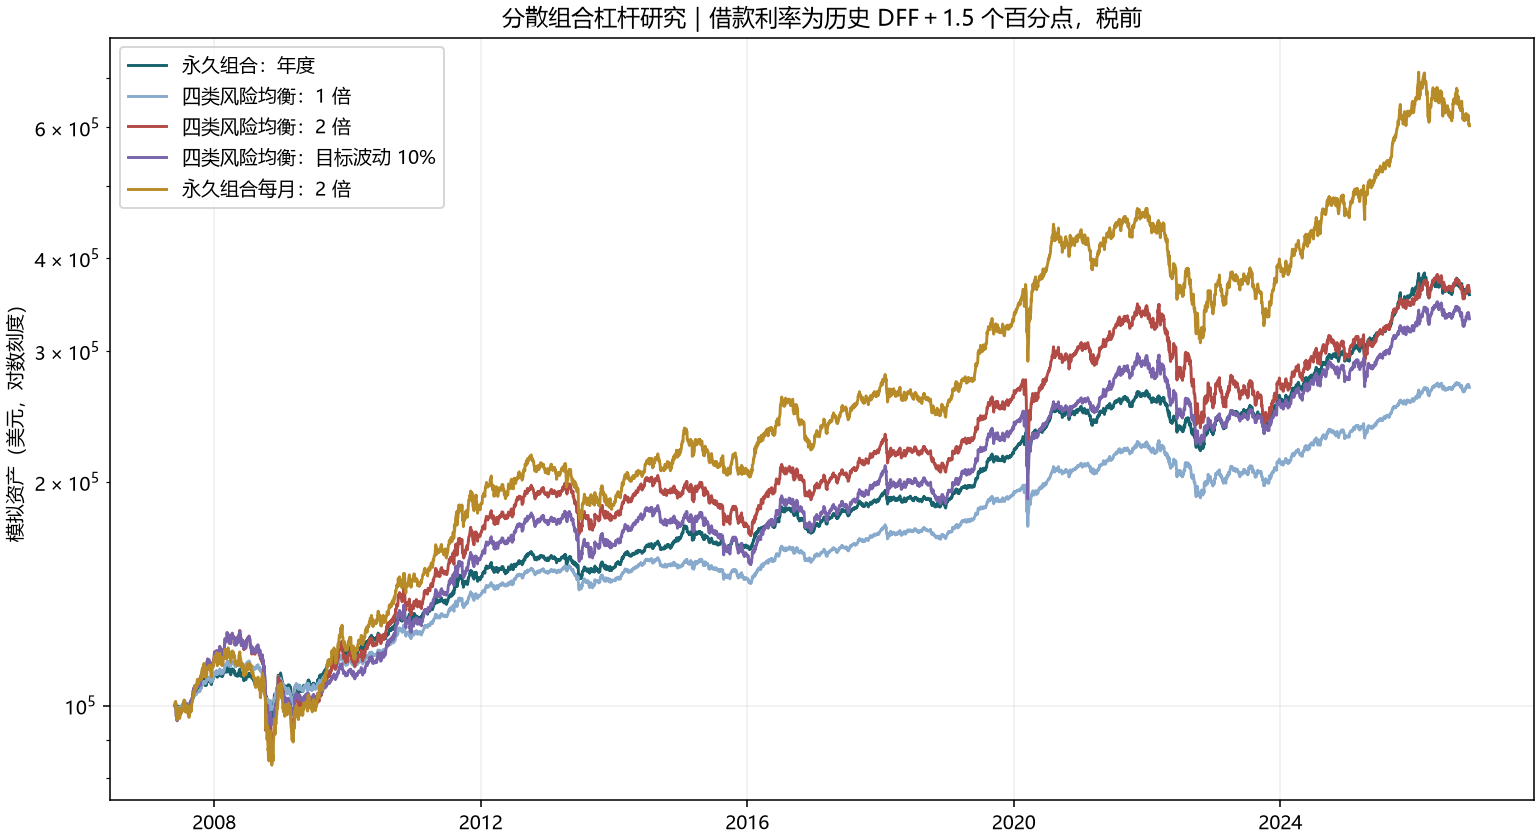
已从 FRED 实际取得美联储 DFF 日度利率:1954-07-01 至 2026-11-03,共 26,424 条。利率按“前一交易日之前最近观测”保守滞后使用,周末按实际天数/360 计息,利息加入负现金;正现金按同一滞后 DFF 计息。DFF 是隔夜参考,不能冒充你的券商报价;当前历史版本也不等于当时发布版本。
| 四类风险均衡 2 倍:融资利差 | 年化收益 | 最大回撤 |
|---|---|---|
| DFF + 0.5 个百分点 | 7.91% | -31.32% |
| DFF + 1.5 个百分点 | 6.83% | -31.90% |
| DFF + 3 个百分点 | 5.22% | -33.45% |
本金也随收益变化,报告中累计融资美元额不是初始本金的一次性费率。永久组合加杠杆包含短债 BIL:借钱同时持短债可能形成融资成本差,因此这只是完整四资产放大的对照,不是最优融资实现。
| 敏感性版本 | 年化收益 | 最大回撤 |
|---|---|---|
| PP-annual-cost0 | 6.78% | -16.97% |
| PP-annual-cost20 | 6.75% | -16.99% |
| PP-monthly-cost0 | 6.71% | -17.50% |
| PP-monthly-cost20 | 6.63% | -17.54% |
| PP-band15-35-cost0 | 7.07% | -18.25% |
| PP-band15-35-cost20 | 7.04% | -18.25% |
| PP-monthly+band-cost0 | 6.71% | -17.50% |
| PP-monthly+band-cost20 | 6.63% | -17.54% |
| RP4-2x-cost0 | 6.88% | -31.87% |
| RP4-2x-cost20 | 6.68% | -32.00% |
| RP4-2x-guard2.1 | 6.77% | -33.51% |
ALLW、RPAR、UPAR 使用各自真实 ETF 复权日线,模拟买入持有,没有在外部再加杠杆;基金内含融资与运营费用已反映在收益中,不重复扣除。它们的模型和历史长度不同,不能用新基金的短期年化替代长期证明。
| 实际 ETF | 起点 | 终点 | 年化收益 | 最大回撤 |
|---|---|---|---|---|
| ALLW-full | 2025-03-06 | 2026-11-03 | 11.76% | -8.78% |
| RPAR-full | 2019-12-13 | 2026-11-03 | 3.43% | -30.16% |
| UPAR-full | 2022-01-04 | 2026-11-03 | -2.18% | -38.99% |
| RPAR-paired2022 | 2022-01-04 | 2026-11-03 | -0.07% | -27.92% |
| UPAR-paired2022 | 2022-01-04 | 2026-11-03 | -2.18% | -38.99% |
共同短区间 2025-03-06 至 2026-11-03:
| 共同区间对照 | 年化收益 | 最大回撤 |
|---|---|---|
| ALLW-common | 11.76% | -8.78% |
| RPAR-common | 8.68% | -9.17% |
| UPAR-common | 10.29% | -13.45% |
| PP-monthly-fund-common | 10.13% | -6.92% |
ALLW 的短期年化虽超过 10%,历史尚不足两年。RPAR 与 UPAR 从相同 2022 年起点比较,也没有显示更高杠杆必然带来更高收益。此前 NTSX/RSSB/RSST 的完整持有会带来较高股票敞口,本轮不把它们作为分散核心方案。
| 策略 | 起点 | 终点 | 年化收益 | 最大回撤 |
|---|---|---|---|---|
| 永久组合:年度 | 2007-05-30 | 2016-12-30 | 5.81% | -14.44% |
| 永久组合:年度 | 2017-01-03 | 2026-11-03 | 7.68% | -16.97% |
| 永久组合:每月 | 2007-05-30 | 2016-12-30 | 5.73% | -15.16% |
| 永久组合:每月 | 2017-01-03 | 2026-11-03 | 7.57% | -17.51% |
| 永久组合:15/35 阈值 | 2007-05-30 | 2016-12-30 | 6.14% | -14.26% |
| 永久组合:15/35 阈值 | 2017-01-03 | 2026-11-03 | 8.15% | -17.06% |
| 四类风险均衡:1 倍 | 2007-05-30 | 2016-12-30 | 4.87% | -15.62% |
| 四类风险均衡:1 倍 | 2017-01-03 | 2026-11-03 | 5.52% | -16.25% |
| 四类风险均衡:2 倍 | 2007-05-30 | 2016-12-30 | 7.14% | -31.02% |
| 四类风险均衡:2 倍 | 2017-01-03 | 2026-11-03 | 6.49% | -31.90% |
| 四类风险均衡:目标波动 10% | 2007-05-30 | 2016-12-30 | 6.05% | -26.92% |
| 四类风险均衡:目标波动 10% | 2017-01-03 | 2026-11-03 | 6.63% | -24.55% |
| 策略 | 起点 | 终点 | 年化收益 | 最大回撤 |
|---|---|---|---|---|
| 永久组合:年度 | 2008-01-02 | 2026-11-03 | 6.43% | -16.97% |
| 永久组合:年度 | 2010-01-04 | 2026-11-03 | 6.77% | -16.97% |
| 永久组合:年度 | 2015-01-02 | 2026-11-03 | 6.56% | -16.97% |
| 永久组合:年度 | 2020-01-02 | 2026-11-03 | 7.34% | -16.97% |
| 永久组合:每月 | 2008-01-02 | 2026-11-03 | 6.36% | -17.51% |
| 永久组合:每月 | 2010-01-04 | 2026-11-03 | 6.76% | -17.51% |
| 永久组合:每月 | 2015-01-02 | 2026-11-03 | 6.56% | -17.51% |
| 永久组合:每月 | 2020-01-02 | 2026-11-03 | 7.14% | -17.51% |
| 永久组合:15/35 阈值 | 2008-01-02 | 2026-11-03 | 6.88% | -18.18% |
| 永久组合:15/35 阈值 | 2010-01-04 | 2026-11-03 | 6.93% | -17.30% |
| 永久组合:15/35 阈值 | 2015-01-02 | 2026-11-03 | 6.89% | -17.34% |
| 永久组合:15/35 阈值 | 2020-01-02 | 2026-11-03 | 7.68% | -17.74% |
| 四类风险均衡:1 倍 | 2008-01-02 | 2026-11-03 | 4.81% | -16.25% |
| 四类风险均衡:1 倍 | 2010-01-04 | 2026-11-03 | 5.19% | -16.25% |
| 四类风险均衡:1 倍 | 2015-01-02 | 2026-11-03 | 4.79% | -16.25% |
| 四类风险均衡:1 倍 | 2020-01-02 | 2026-11-03 | 4.90% | -16.25% |
| 四类风险均衡:2 倍 | 2008-01-02 | 2026-11-03 | 6.13% | -31.90% |
| 四类风险均衡:2 倍 | 2010-01-04 | 2026-11-03 | 6.95% | -31.90% |
| 四类风险均衡:2 倍 | 2015-01-02 | 2026-11-03 | 5.44% | -31.90% |
| 四类风险均衡:2 倍 | 2020-01-02 | 2026-11-03 | 4.73% | -31.90% |
| 四类风险均衡:目标波动 10% | 2008-01-02 | 2026-11-03 | 5.65% | -26.92% |
| 四类风险均衡:目标波动 10% | 2010-01-04 | 2026-11-03 | 6.72% | -24.55% |
| 四类风险均衡:目标波动 10% | 2015-01-02 | 2026-11-03 | 5.52% | -24.55% |
| 四类风险均衡:目标波动 10% | 2020-01-02 | 2026-11-03 | 4.93% | -24.55% |
这些均为事后稳健性检查,不是真实未来样本外验证。共同历史不足 20 年,不能给出滚动 20 年结论,也未覆盖 1970 年代和 2000 年互联网泡沫。未计算个人税费、换汇、整股约束、最低佣金和盘中清算;真实交易仍需核实账户权限、保证金和融资报价。单一行情源的完整性与复权算术通过,不等于逐日价格已获独立数据源认证。
验证完成:11 项新增引擎测试、30 项采集测试;Linux 使用独立纯 Python 代码重算 8 个代表情景的每日净值和风险权重,最大净值差 1.88e-08 美元。原始年度基准结果完全一致。
数据、逐日净值、融资支出、交易与费用保存于 SQLite;研究规则、完整结果和源代码随报告交付。自动阈值触发目前仅在回测中实现,未接入实际下单。
价格来自此前冻结的 Yahoo 私有研究快照;融资源另行保存原始响应和哈希。
{
  "market": "85cca7cd4e4371703d47416a122dd8b7f4b7e220bad9e37b05766ae34f3e7071",
  "funding": "d7c0f38cd1f31683b115726215782bef5a72387278370a684ef268fc7fcd5090",
  "policy": "b2c7c6e30753f8a91e38b647347544701a8e112bac2e231d5ad6b1b038c5fe13"
}