结论:2007年以来,纯股票持有的终值明显高于永久组合。若资金确实能承受很深、很久的回撤且不需中途使用,股票为主的简单方案值得认真比较,不能默认永久组合最适合用户。但“分散组合全部收益来自股票”“股票长期亏损必然意味着分散组合也亏损”均不是成立的推论。黄金和债券有不同收益来源;它们也可能同时失效,分散不保证本金。
按此前研究对象,用QQQ代表纳斯达克100,用SPY代表标普500。QQQ不是纳斯达克综合指数;ETF也不是未扣基金费用的指数本身。以2007年第一个交易日收盘建立持仓,所有收益为美元名义、含分红再投资;基金内部费用已反映,未计个人税、换汇、账户佣金或期末卖出。
| 资产/规则 | 起点 | 年化 | 累计收益 | 10万美元变成 | 最大回撤 | 回撤前高点 | 最低点 | 恢复前高 | 前高至恢复 |
|---|---|---|---|---|---|---|---|---|---|
| 标普500 ETF(SPY) | 2007-01-03 | 10.89% | 677.50% | 77.75万 | -55.19% | 2007-10-09 | 2009-03-09 | 2012-08-16 | 4.85年 |
| 纳斯达克100 ETF(QQQ) | 2007-01-03 | 15.91% | 1770.12% | 187.01万 | -53.40% | 2007-10-31 | 2008-11-20 | 2010-12-08 | 3.10年 |
| 黄金(GLD) | 2007-01-03 | 9.44% | 498.09% | 59.81万 | -45.56% | 2011-08-22 | 2015-12-17 | 2020-07-29 | 8.94年 |
| 长期国债(TLT) | 2007-01-03 | 2.72% | 70.16% | 17.02万 | -48.35% | 2020-08-04 | 2023-10-19 | 尚未恢复 | — |
| 短债(BIL) | 2007-05-30 | 1.37% | 30.30% | 13.03万 | -0.78% | 2008-09-29 | 2015-12-09 | 2017-12-08 | 9.19年 |
最大回撤指从此前高点下跌的幅度,不是一定从最初10万美元跌去相同比例;恢复指含分红净值第一次回到那次前高,按日收盘观察,不含盘中低点。年化为(期末/期初)^(365.2425/实际天数)−1。
BIL实际历史从2007-05-30开始,因此永久组合与纯股票统一从该日比较,均按原研究单边5基点计算交易成本、没有借款、没有末日清仓。该成本是假设,非本轮新券商报价。永久组合保持四类各25%、每年1月第一个交易日收盘再平衡。未用较短区间去冒充完整2007年初收益。
| 资产/规则 | 起点 | 年化 | 累计收益 | 10万美元变成 | 最大回撤 | 回撤前高点 | 最低点 | 恢复前高 | 前高至恢复 |
|---|---|---|---|---|---|---|---|---|---|
| 标普500 ETF(SPY) | 2007-05-30 | 10.64% | 612.97% | 71.30万 | -55.19% | 2007-10-09 | 2009-03-09 | 2012-08-16 | 4.85年 |
| 纳斯达克100 ETF(QQQ) | 2007-05-30 | 15.74% | 1611.65% | 171.16万 | -53.40% | 2007-10-31 | 2008-11-20 | 2010-12-08 | 3.10年 |
| 永久组合(年度) | 2007-05-30 | 6.85% | 262.73% | 36.27万 | -16.97% | 2021-12-27 | 2022-10-20 | 2024-03-06 | 2.19年 |
| 非股票三资产等权(诊断用) | 2007-05-30 | 5.10% | 162.85% | 26.28万 | -22.46% | 2020-08-06 | 2022-10-24 | 2025-02-25 | 4.56年 |
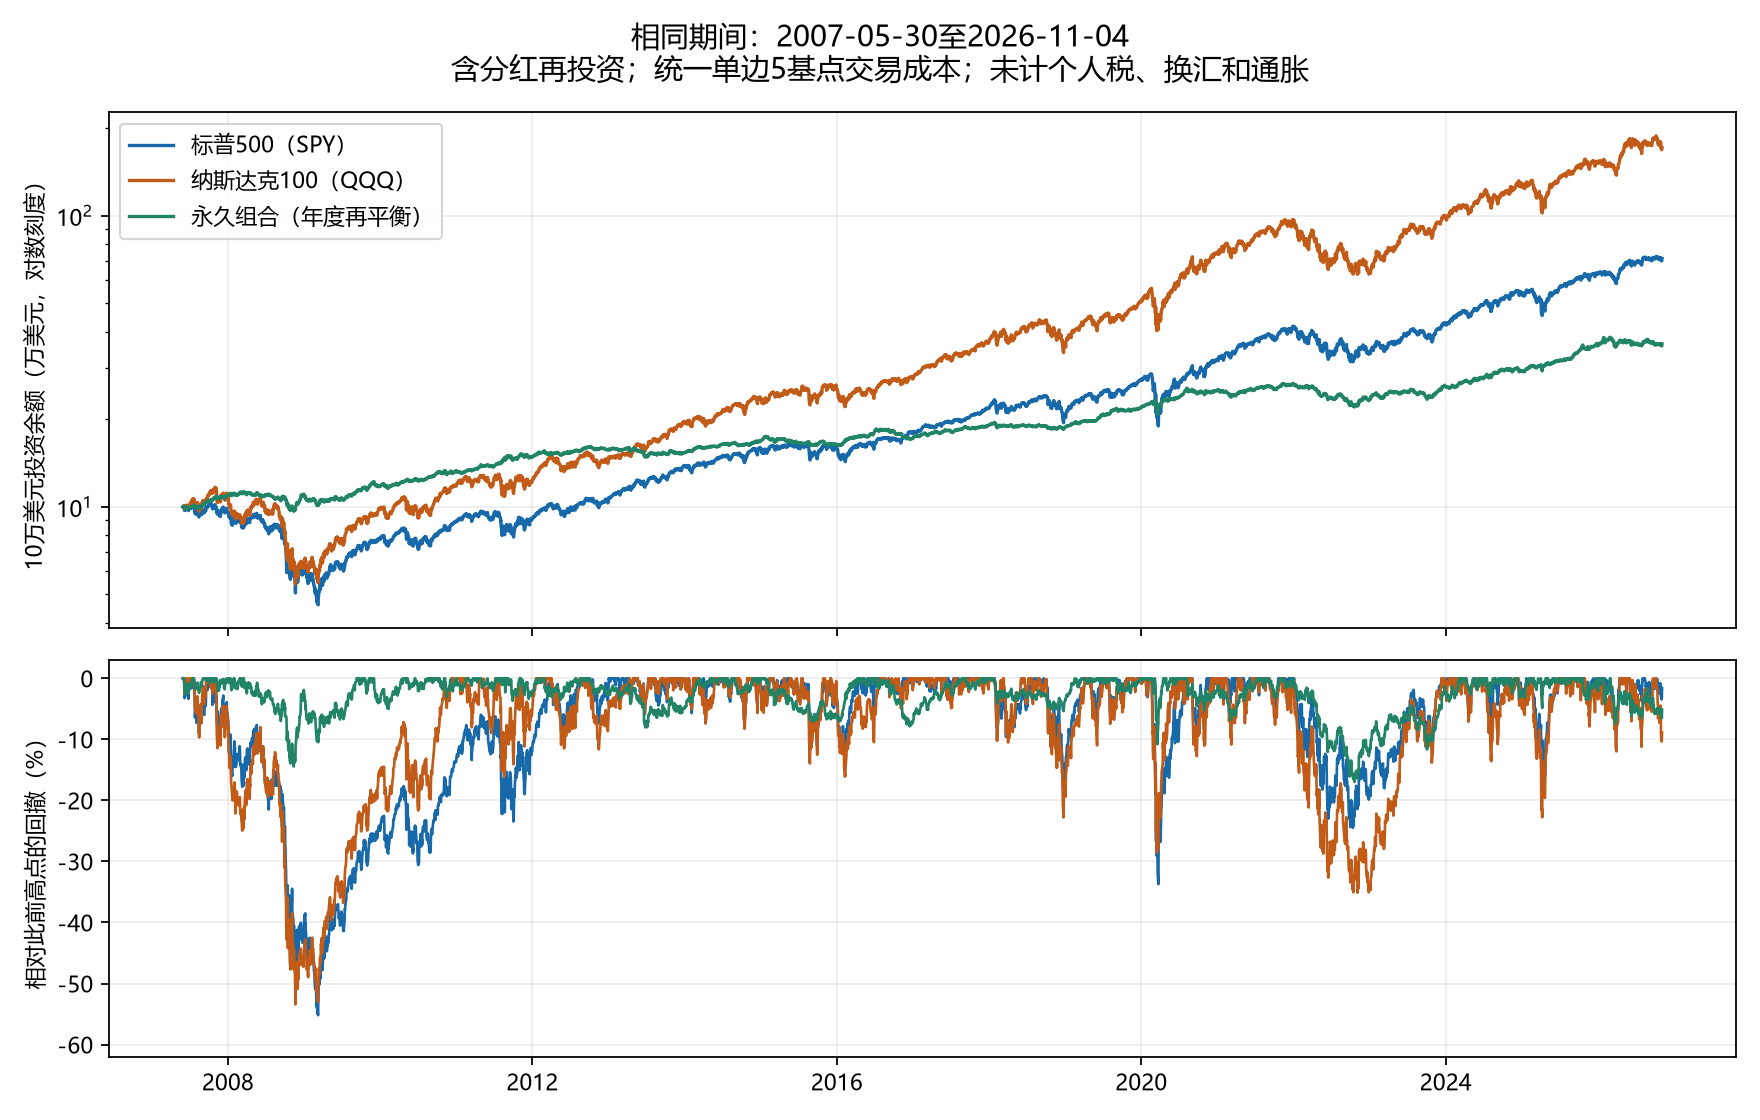
新永久组合截至11月4日年化6.85%,高于上一份截至11月3日的6.78%;对相同11月3日截止点,期末净值差为0美元,旧报告未被改写。
同一2007-05-30至2026-11-04区间,按永久组合实际逐日持仓,累计盈利拆解如下。这是美元盈亏归因,不是把各资产年化直接相加,也不表示移除某资产后其他贡献会原样保留。
累计账户交易成本234.83美元,净盈利262,730.86美元。股票是最大单项来源,黄金也贡献接近40%的资产盈利,不能称全部依靠股票。作为诊断,单独将长债、黄金、短债三项等权年度再平衡,同期仍有约5.10%的年化;这不是新推荐配置,其回撤约22.46%,也不保证未来同样表现。
| 区间 | SPY | QQQ | 长债TLT | 黄金GLD | 短债BIL | 永久组合 |
|---|---|---|---|---|---|---|
| 2008 | -36.80% | -41.73% | 33.95% | 4.92% | 1.59% | 0.85% |
| 2022 | -18.18% | -32.58% | -31.23% | -0.77% | 1.40% | -12.14% |
| 2007-May-to-2009-end | -22.82% | -1.93% | 16.27% | 65.81% | 4.41% | 17.40% |
2008年是其他资产抵消股票损失的实际例子;2007年5月底至2009年底,SPY累计仍亏约22.82%,永久组合累计盈利约17.40%。2022年则表明股债可以一起跌,永久组合仍然亏约12.14%。上述短区间用来检验机制,不构成“股票未来二十年亏损,永久组合仍必赚”的证据。
股票回报来自股息、盈利增长与估值变化;债券来自利息及利率变化;黄金来自价格变化,没有经营现金流。某一类资产未来表现差,不会机械决定其他资产的符号。若股票疲弱伴随通缩和降息,优质久期债券可能帮助;若伴随通胀或货币压力,黄金等可能帮助,但响应取决于起始价格、实际利率与市场预期。多类资产一起受损时,组合也会亏。可参见桥水对不同环境敏感性的说明,这不是桥水真实系统的复制回测。
| 资产/规则 | 起点 | 年化 | 累计收益 | 10万美元变成 | 最大回撤 | 回撤前高点 | 最低点 | 恢复前高 | 前高至恢复 |
|---|---|---|---|---|---|---|---|---|---|
| 标普500 ETF(SPY) | 1999-12-31 | 8.23% | 735.25% | 83.53万 | -55.19% | 2007-10-09 | 2009-03-09 | 2012-08-16 | 4.85年 |
| 纳斯达克100 ETF(QQQ) | 1999-12-31 | 8.53% | 799.62% | 89.96万 | -82.96% | 2000-03-27 | 2002-10-09 | 2015-02-20 | 14.90年 |
从2000年初观察,QQQ在2000-03-27至2002-10-09最大回撤82.96%,含分红净值到2015-02-20才首次恢复此前高点,约14.90年。这明显比2007年后样本的53.40%更深。开始于2007年会错过科技泡沫破裂,因此不能把过去近二十年的表现当作全部风险范围。
1999-12-31至2009-12-31,SPY年化约−1.01%,QQQ约−6.42%。独立文献也显示,标普500总收益指数2000—2009年年化−0.95%;与SPY差异涉及基金费用和跟踪等,不能混称同一个数字。出处:Dimensional,2020年公开研究。
本次使用1999年末以后的真实ETF数据,可计算83个重叠二十年窗口;两只ETF均没有负收益窗口,支持“在这些已观察窗口中,长持有期最终赚钱”的描述。但最低年化分别为SPY 4.69%、QQQ 3.50%,也并非稳定获得10%。这些窗口高度重叠,不能当成83次独立试验,也不足以算出未来亏损仅有多小概率;只研究美国赢家市场不能代替全球历史。2007年到本次截止日尚未满20年,不能直接产出20年窗口。
来源为本地market-resilient.sqlite3中Yahoo chart的closed/ok日线,使用只读事务导出;五只ETF日期完整性(2000年起或成立日起)、有效数值、公司行为与复权关系通过核查,没有填充缺失价格。仍非独立第二来源逐日认证。已冻结输入、计算结果和逐日路径,保存哈希,盈亏归因对账误差小于0.000001美元;年度永久组合与旧截止点净值完全一致。未改主库、启动服务、改模拟盘或发布博客。
产品定义:Invesco QQQ;State Street SPY。本页所有计算数字来自本地输入,不将发行人不同日期收益混合使用。
证据:计算结果 · 核验记录 · 冻结输入 · 净值路径。代码:work/equity_comparison/analyze.py、report.py。