研究口径
单资产:2007-01-03—2026-11-04,含分红再投、不扣外部账户费用;组合公平比较从 2007-05-30 起统一交易成本。
重要结论
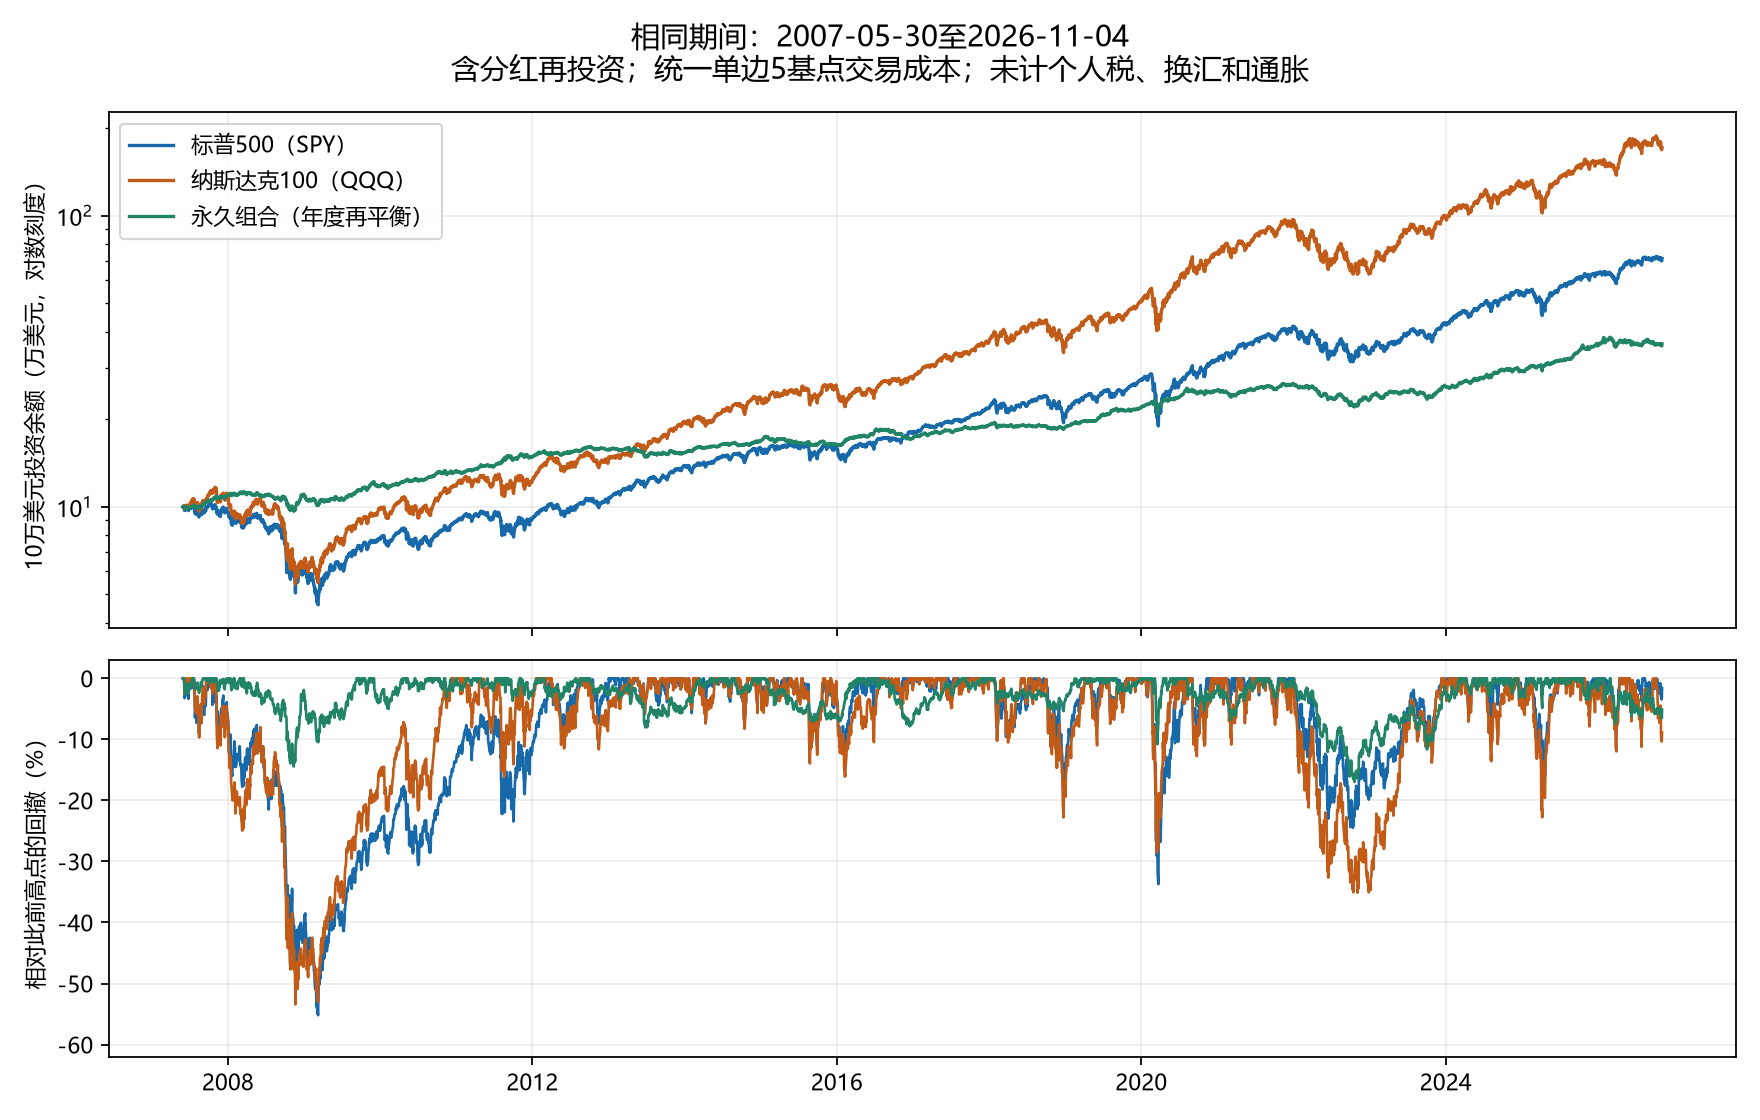
- 2007 年初起 SPY 年化 10.89%、最大回撤 55.19%;QQQ 年化 15.91%、最大回撤 53.40%。QQQ 代表纳斯达克100,不是综合指数。
- 共同区间与成本下,SPY、QQQ、年度永久组合年化分别为 10.64%、15.74%、6.85%;永久组合最大回撤 16.97%。
- 共同区间永久组合的美元累计盈利归因约 47% 来自股票、40% 来自黄金,收益并非全部依靠股票。
- 向前补查 QQQ,2000 年高点后最大回撤约 82.96%,到 2015 年才恢复含分红净值。
结论的边界
- 新截止日期及输入与旧 6.78% 基准不同,原始存档不覆盖。
- 83 个高度重叠的二十年窗口不能提供未来盈利概率;不是完整全球市场经验。
- 全部为历史研究,未改生产或模拟配置。
下一步
将纯股票与分散组合的收益、恢复期、可支取需求放在一起比较,不为维护旧方案而预设结论。
历史研究资料与技术附件
以下归档说明、过程记录及技术附件保留当时的研究范围,不等于当前完整报告。阅读正文请使用上方按钮。
保留完整正文、图表和相关材料。原 HTML 字节另供下载;大型逐日数据库与第三方资料原件保存在独立资料库,未作博客全量镜像。
下载历史存档 ZIP ↓- 研究报告.html(原文件字节) · 11,736 字节
- 收益与回撤对照.png · 275,237 字节
- 计算结果.json · 263,684 字节
- 核验记录.json · 447 字节
- 净值路径.json · 1,092,235 字节
- 研究报告.html(归档阅读副本) · 12,081 字节
- 归档范围与附件说明.txt · 402 字节
- SHA256 校验清单
旧报告保留当时的研究范围;后续结论通过新版本补充。这里的模拟资金不代表真实账户,实盘交易仍由人审核和执行。