2026-11-06 · 本地历史研究 · 全部无杠杆 · 未接入模拟盘或实盘
博客归档阅读副本 · 原研究正文保留。原 HTML 文件字节另存 original-report.html.txt。大型逐日数据库及第三方资料原件保留在独立研究资料库,未随博客重复发布;这些附件链接改为归档说明。
视频的11.53%,能复算出来吗?
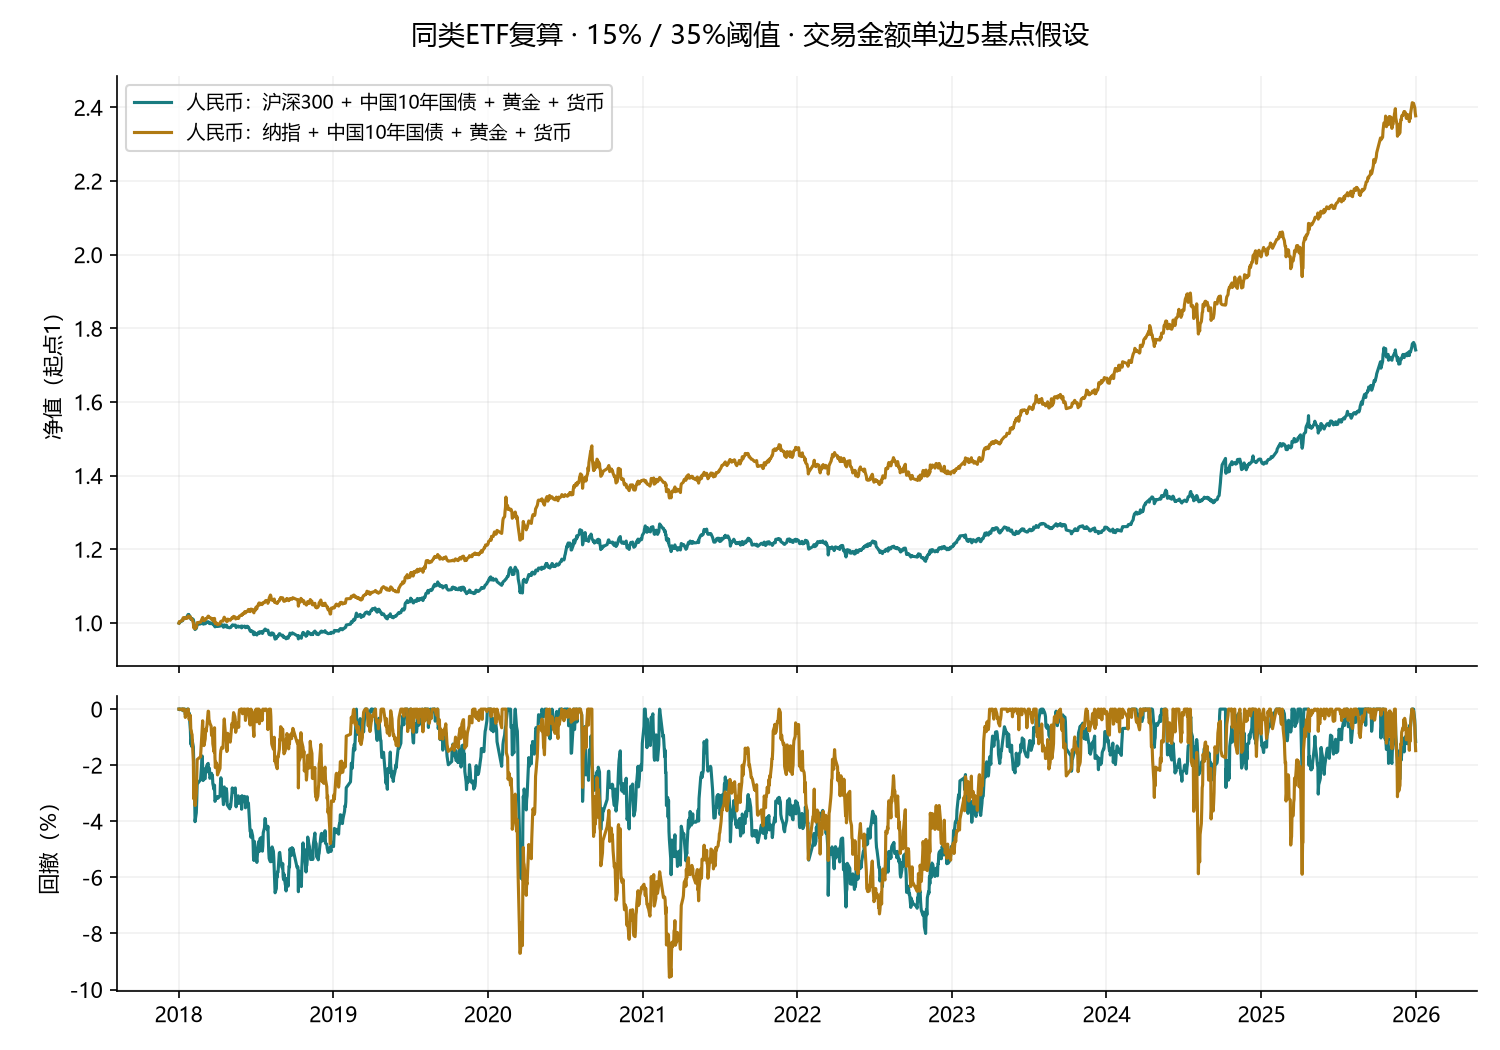
同类ETF复算约11.45%,与视频11.53%接近。视频这段历史“超过10%”是有支持的。但它不是我们此前2008—2026的美元SPY/TLT/GLD/BIL组合。视频展示的是2018—2025、国内ETF语境、中国10年国债与人民币黄金/货币基金;超过10%的版本把股票换成了纳指。我们不能把以前约6.44%的单一结果,当成所有永久组合的收益上限,也不能把这八年的11%以上当作未来保证。
视频实际说了什么
YouTube播放器要求登录验证,未取得字幕;本轮通过作者B站公开同版视频逐项读取关键画面,并非已取得作者全部源码或通读字幕。约2:13显示四类资产各25%、任一权重超过35%或低于15%时全体重置25%;约2:31显示沪深300版7.32%/8.61%;约3:26显示换纳指后的11.53%/9.39%。横轴显示2018至2025,具体首末交易日未披露。
本表零交易成本、含分红再投资的近似总收益复算,2018-01-02至2025-12-31。最大回撤列为损失幅度正数。视频是否扣费、采用何种复权与成交时点尚未确认;不能称为逐点精确复现。
我实际用了哪些基金
这些是看过视频资产类别后、计算前登记的同类代理,不是已确认作者原代码。另预设159941广发纳指100(深交所)检查基金差异。513100、159941均是纳斯达克100产品,不是纳斯达克综合指数。国内纳指ETF的汇率、基金费用、跟踪差异和场内溢价都体现在历史价格中;账户能否交易尚未核实。
加成本、改月度后如何
5基点=每买卖1万元计5元,20基点=20元,按买卖金额双边分别扣除。它们是佣金与滑点合计的研究假设,不是已核实的某券商A股报价;没有计个人税、跨境汇款/换汇、最低佣金、手数取整或成交约束。基金内费用已体现在基金表现中,不重复扣除。期末按持仓估值,未强制清仓。
阈值每天收盘观察,触发后下一交易日收盘恢复25%;月度版每月首个交易日收盘恢复25%,不是每年一次。主纳指阈值版只在2020-02-14、2025-04-22再平衡,八年共两次;沪深300版在2024-03-28、2025-10-20。15/35阈值很宽,允许年内调仓并不意味着频繁调仓。月度纳指版扣5基点后仍为11.05%,本样本约低0.38个百分点;不能从一次样本推导哪种规则永远更好。
为什么以前约6.44%,这次能超过11%
前五行都是美元口径,每一步只改变年份、调仓规则或一个资产,能观察各因素在本样本的影响。最后一行还同时改变国家债券、黄金与货币工具、计价货币和交易日历,不能把差额全部归因于某一项。它们都是固定每边5基点的统一对照;此前6.4435%采用IBKR参考及另一费用模型,本轮6.4482%不覆盖旧结果。
同样2018—2025,SPY换QQQ,美元阈值组合年化由8.26%升至9.88%;TLT再换IEF变为10.55%,回撤17.37%。这说明资产选择和期限有实质影响,并非一定要提高股票权重或加杠杆才能在某个历史样本超过10%。但纳指更集中、国家利率周期会变化,本轮没有用未来收益选当时基金。
不是只有股票贡献收益
同段历史,国内纳指ETF年化约19.99%、人民币黄金约16.61%,中国10年国债约4.16%;美国TLT却约−1.77%。黄金同样是强收益来源,中国债券与美国长债的表现差异也很大。这纠正了“永久组合收益全部靠股票”的推断。各资产的年化不能直接按权重平均来精确计算组合年化,实际结果还取决于波动、共同涨跌与调仓路径。
逐年结果与年份敏感性
均采用5基点假设。首年从1月2日收盘建仓计算,未包含此前收益。各币种保持本币,不是统一购买力排名。
纳指人民币版剔除2025后仍为10.37%;沪深300版降至5.35%。这些只是同一历史内的敏感性,不是独立样本外或未来成功概率。八年资料不能提供十年或二十年滚动窗口,也未覆盖2008危机、2000科技泡沫等环境。511260于2017年成立,不能声称用该ETF完成了更早的真实历史检验。
数据核验和仍未解决的事项
- 新取6只国内ETF的Yahoo响应,并逐年取腾讯原始收盘交叉核对。2018—2025统一1942个国内交易日;Yahoo多个标的缺2019-04-29/30等,511880虽然HTTP成功却无行情。主计算因此采用腾讯原价加明确分红和拆分,自行构建总收益单位。
- 银华日利8次年度现金分红逐项对照公告及腾讯原价/前复权差值。腾讯此处是现金减法复权,不能直接当复利总收益;采用(P日+D日)/P前日连乘。按除息日理想再投资,未精确模拟支付日前应收款与实际再投资手续费。
- 159941在Yahoo的2022-07-04记录有拆分日期错位,出现假涨约302%再假跌约75%。采用腾讯原价和官方1拆4、7月5日场内除权修正研究输入;513100按1拆5标准化。未改原库,未把异常用于赚取回测收益。
- 腾讯缺513100拆分停牌日2022-01-13和511260的2018-08-17,用Yahoo收盘补充估值;513100该日没有任何回测交易。仍有少量两源报价差异,详见质量文件,未完成全历史第三来源裁定。主输入统一腾讯口径,不按回测好坏挑价格。
- 使用只读SQLite查询旧美元行情;40组回测全部完成。零成本12组以独立持仓份额循环逐日校验;所有组合权重合计、正净值、阈值交易延迟检查通过。每条交易、原始响应、输入与指纹均保留。
- 作者具体基金代码、精确日期、价格还是净值、复权与成本、执行逻辑仍未知。约0.08个百分点的纳指年化差和约0.17个百分点回撤差尚不能归因到某一项,不调参凑数。没有联系作者索取资料、付费、启用采集调度或发布交易指令。
下一步研究价值:保留“纳指25% + 中国10年国债25% + 黄金25% + 货币25%”作为新增候选;先统一用户的基础货币、补更长的可核验指数代理并单独标注,再做不同起点与压力检验。原美元基准和所有旧报告继续保留。这是新增研究方向,不是已经批准的实盘配置。
来源与可复算文件
本地源码:C:\Users\Administrator\Documents\Codex\2026-11-04\windows-codex-ai-1-2-10\work\video_pp_verification。报告生成于2026-11-06T19:46:15,Windows本地执行,无Linux部署。